Ein Blick hinein
So sieht das im System aus.
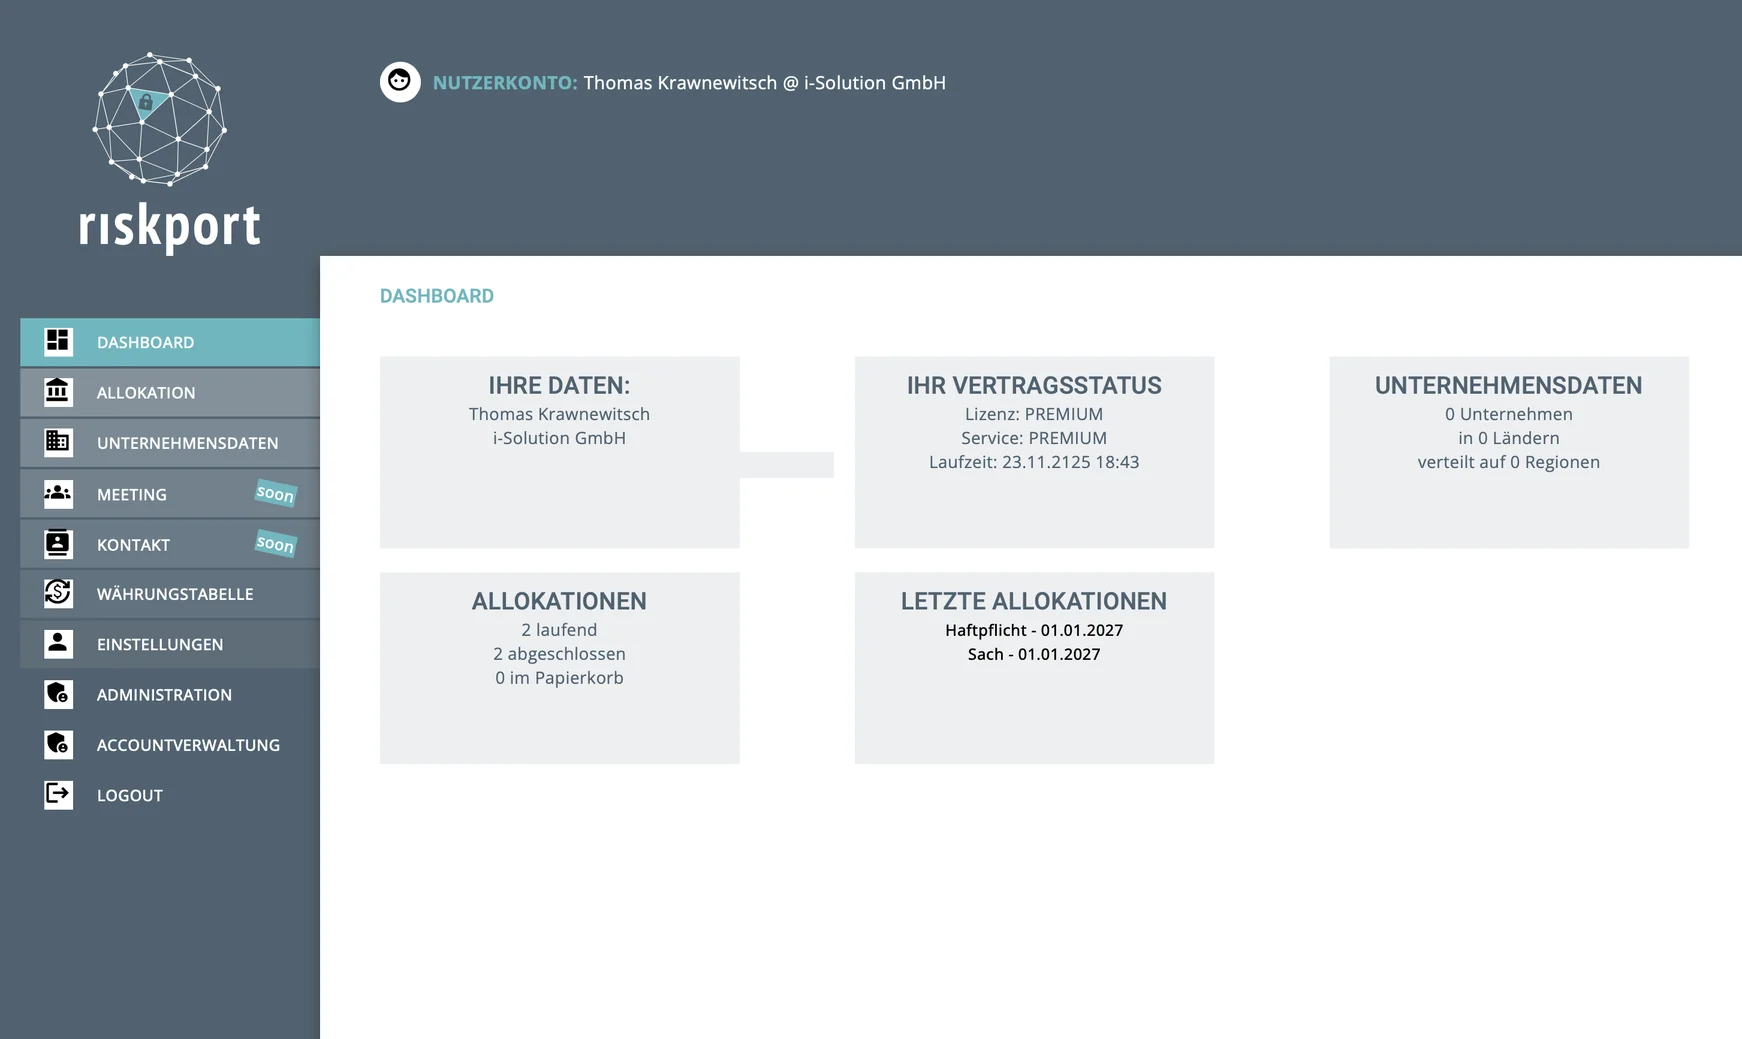
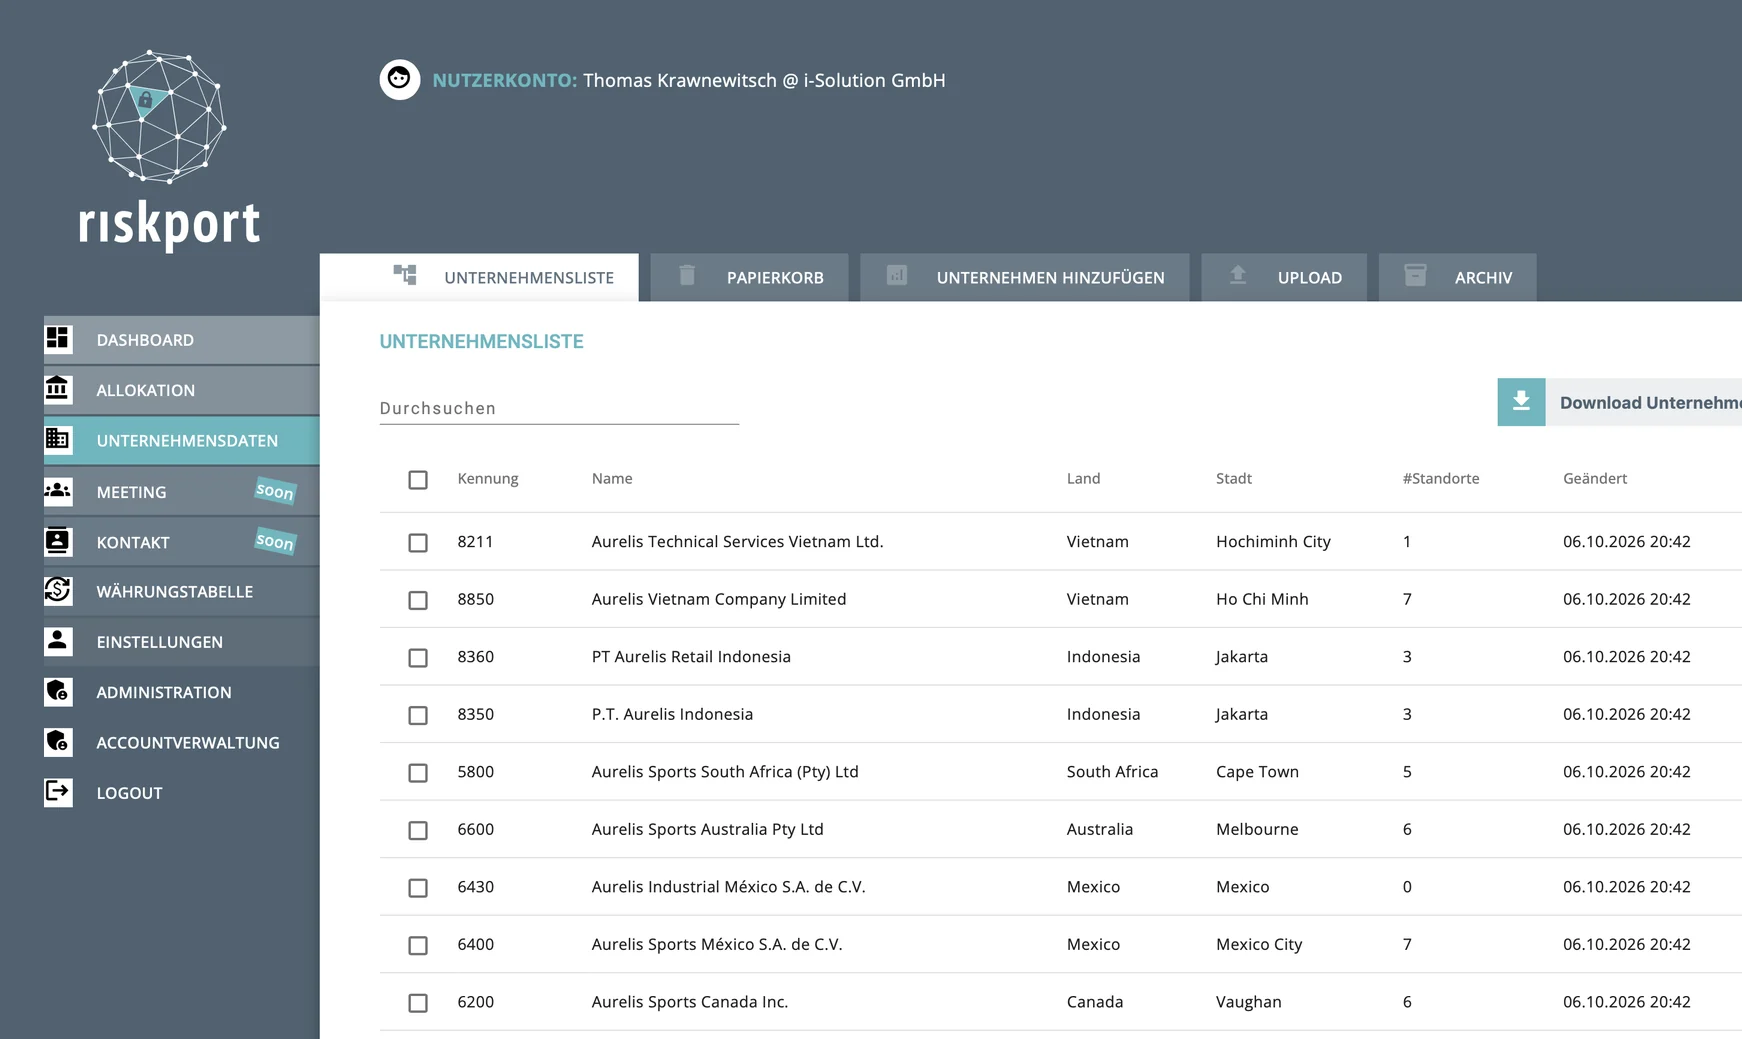
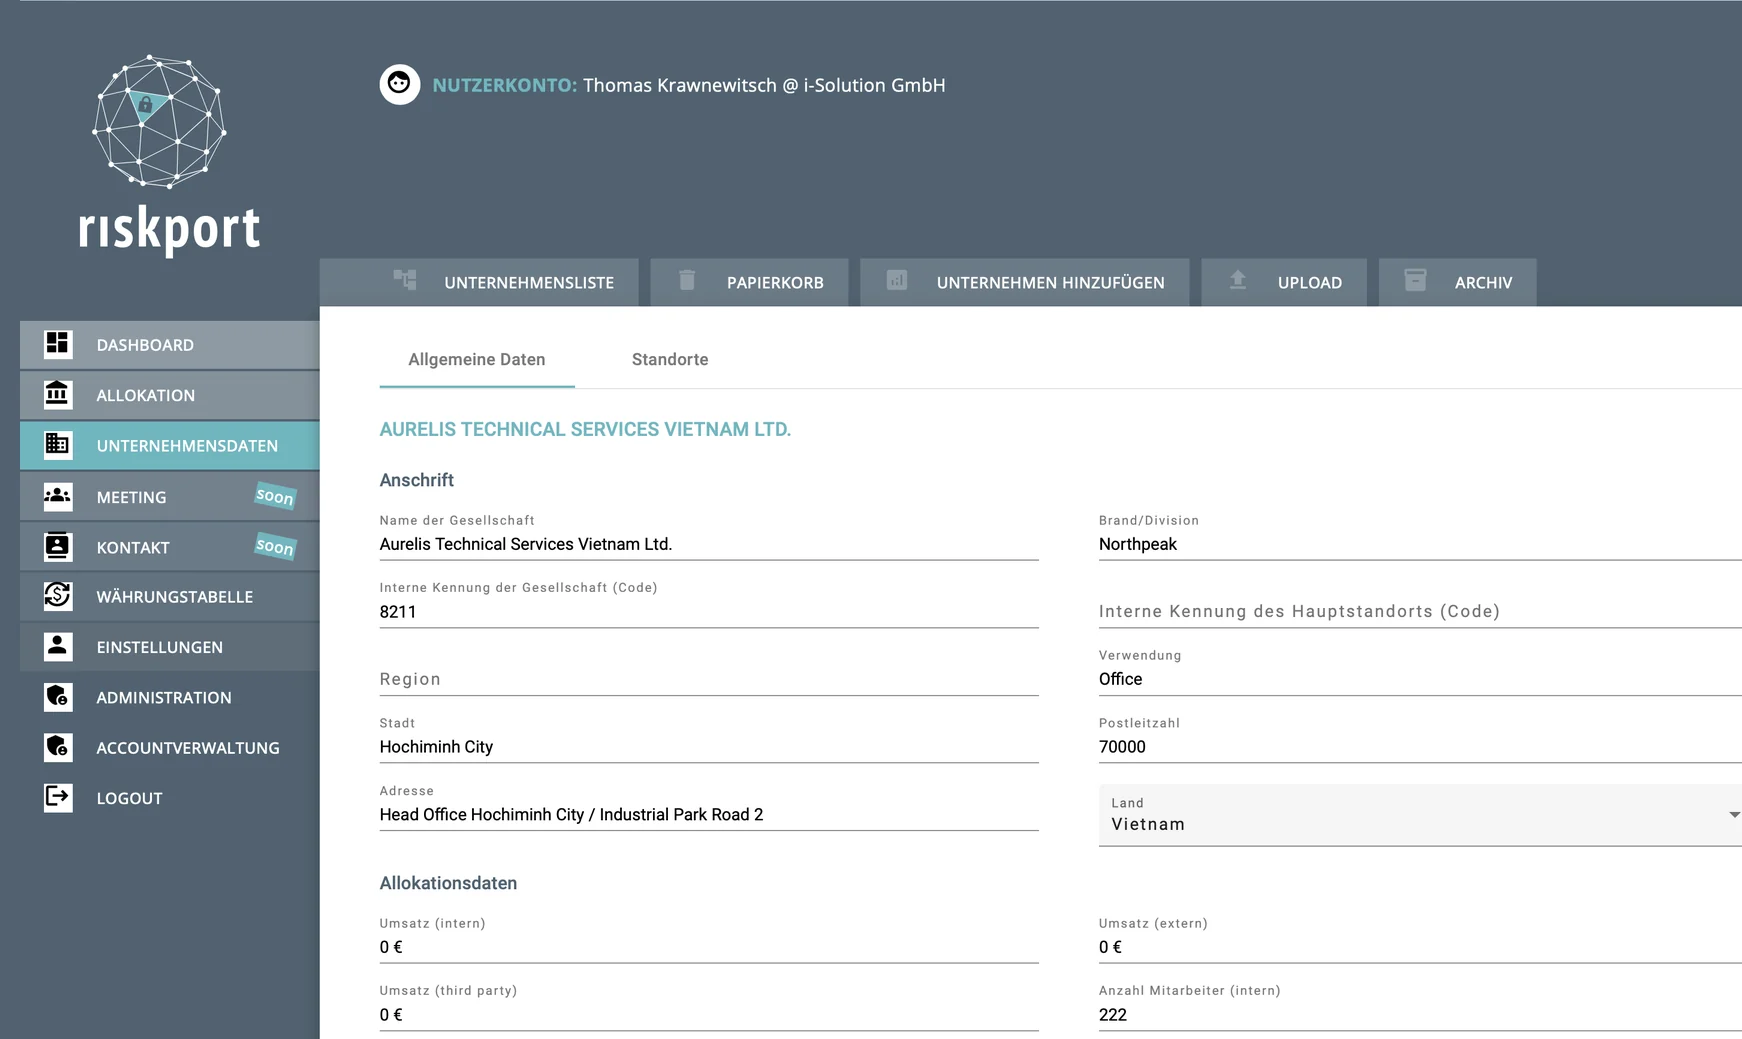
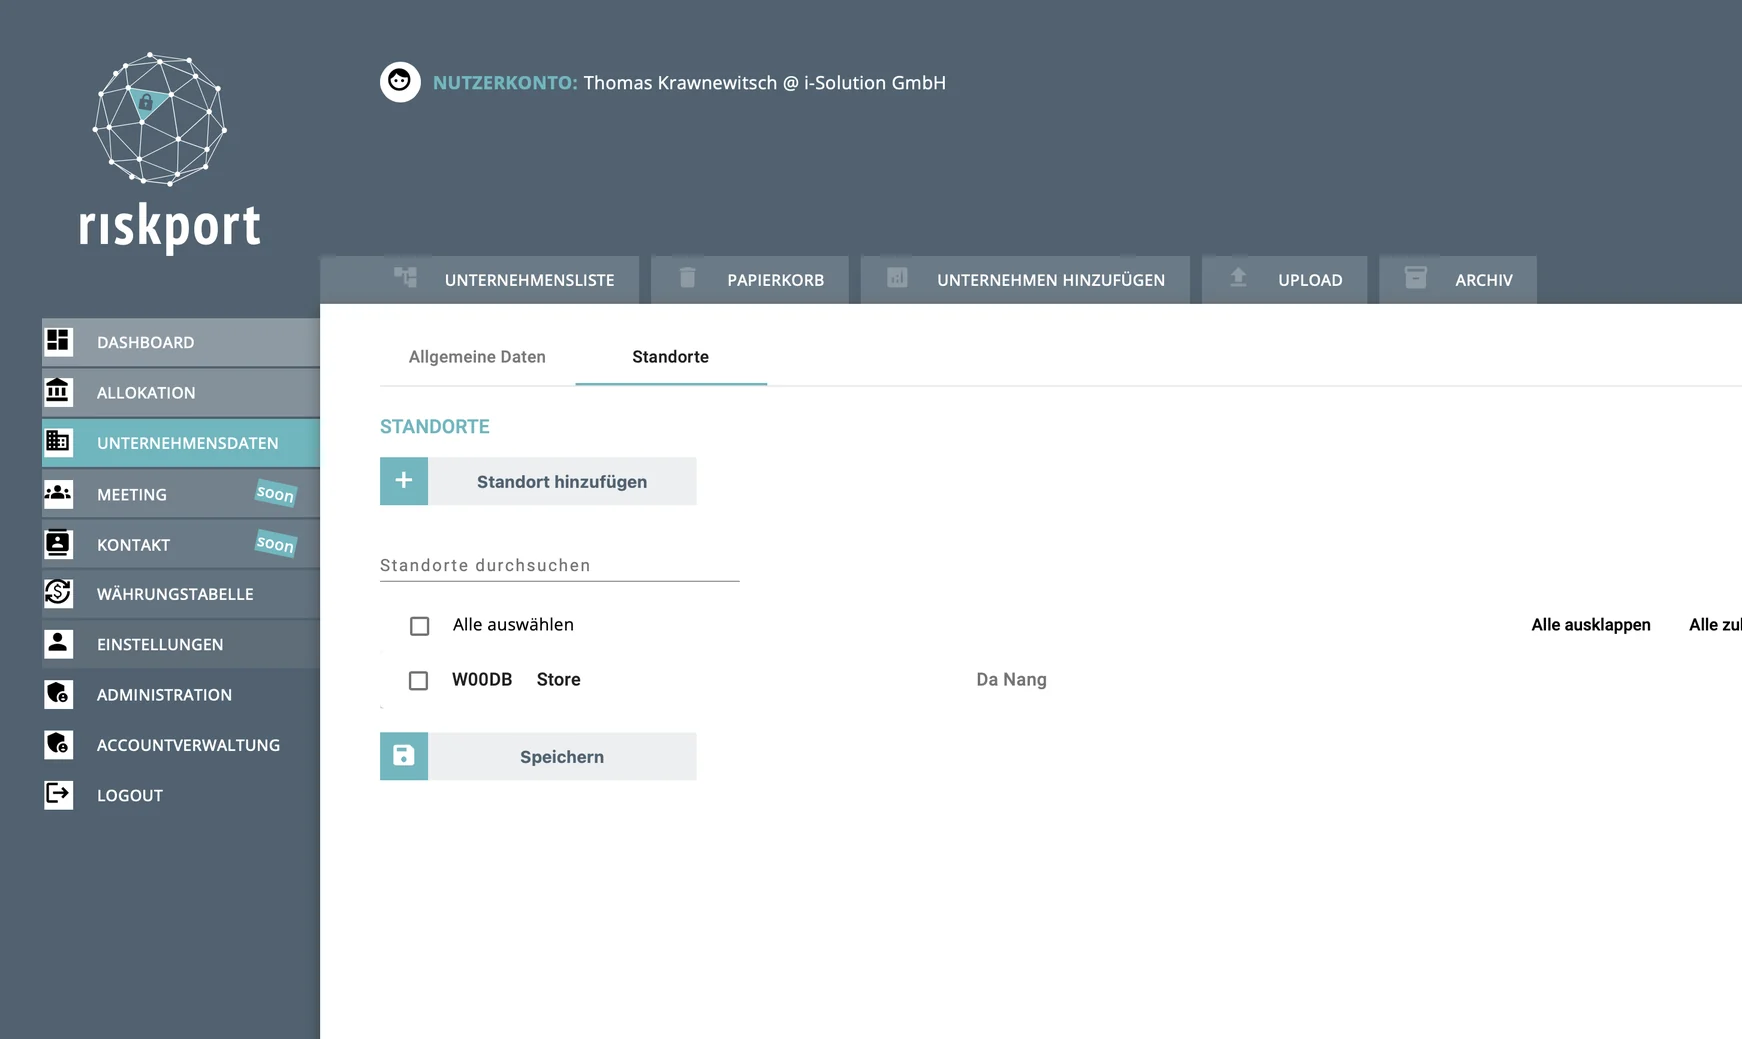
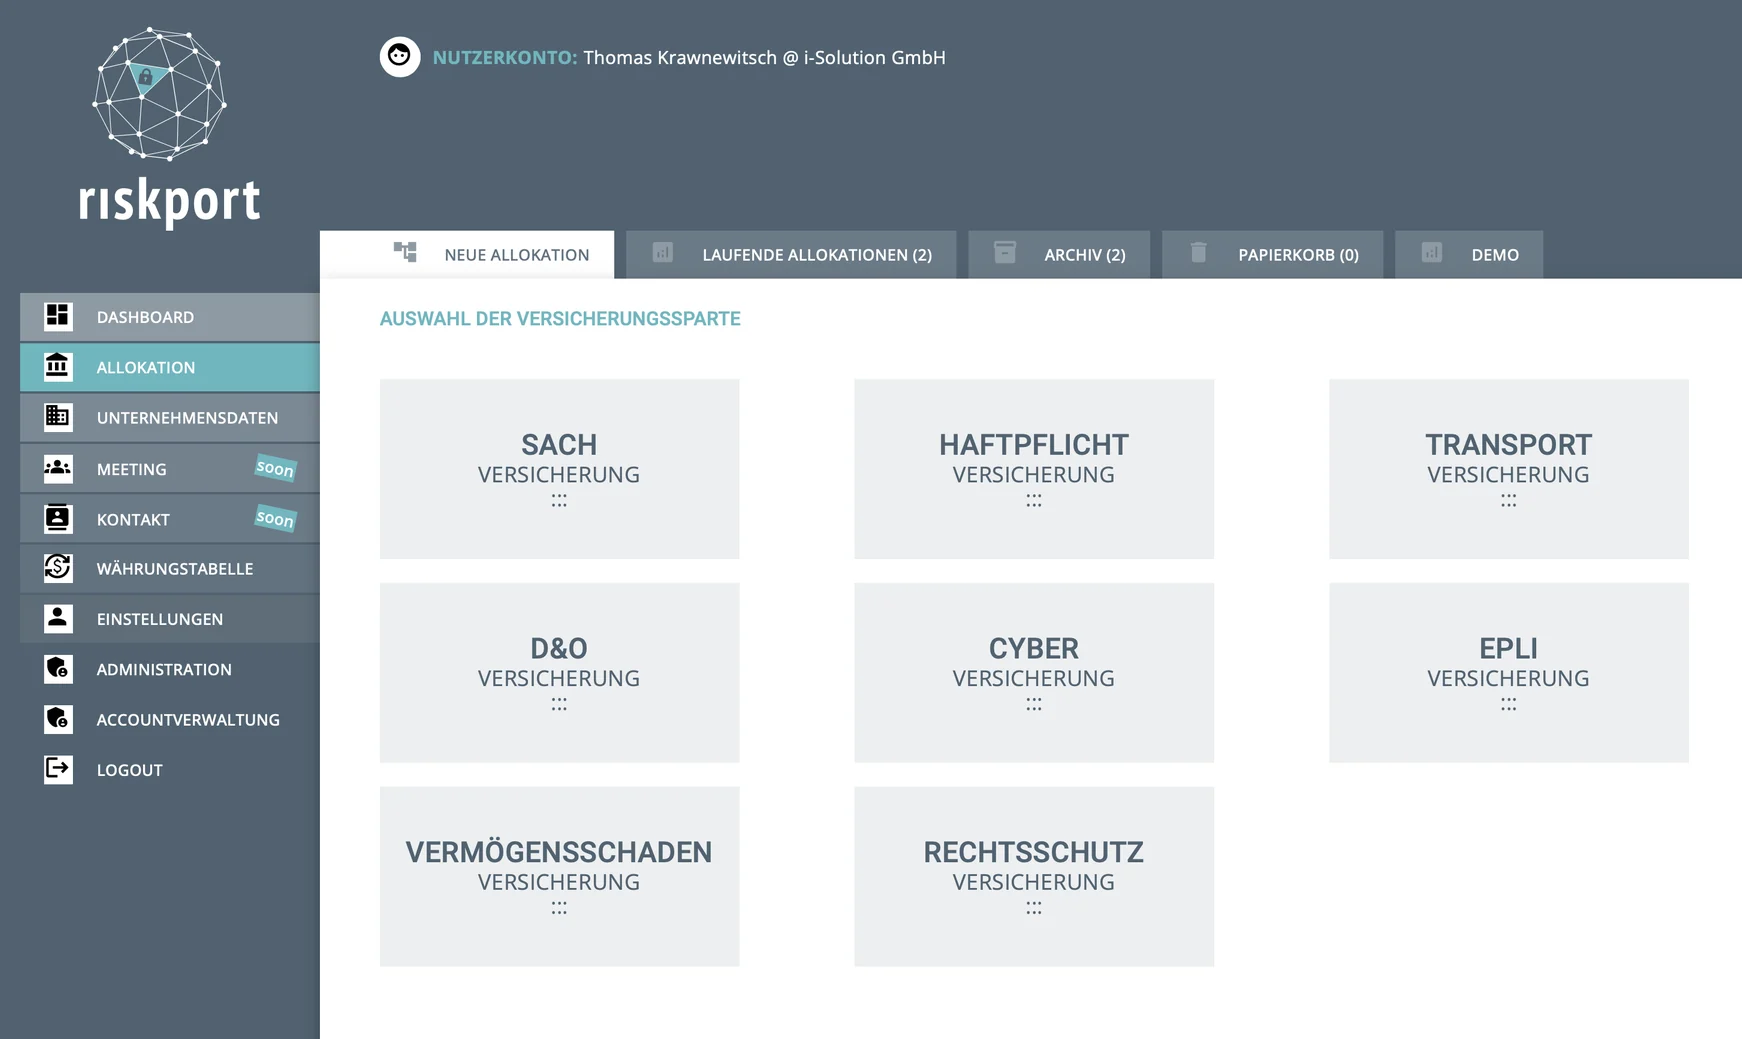
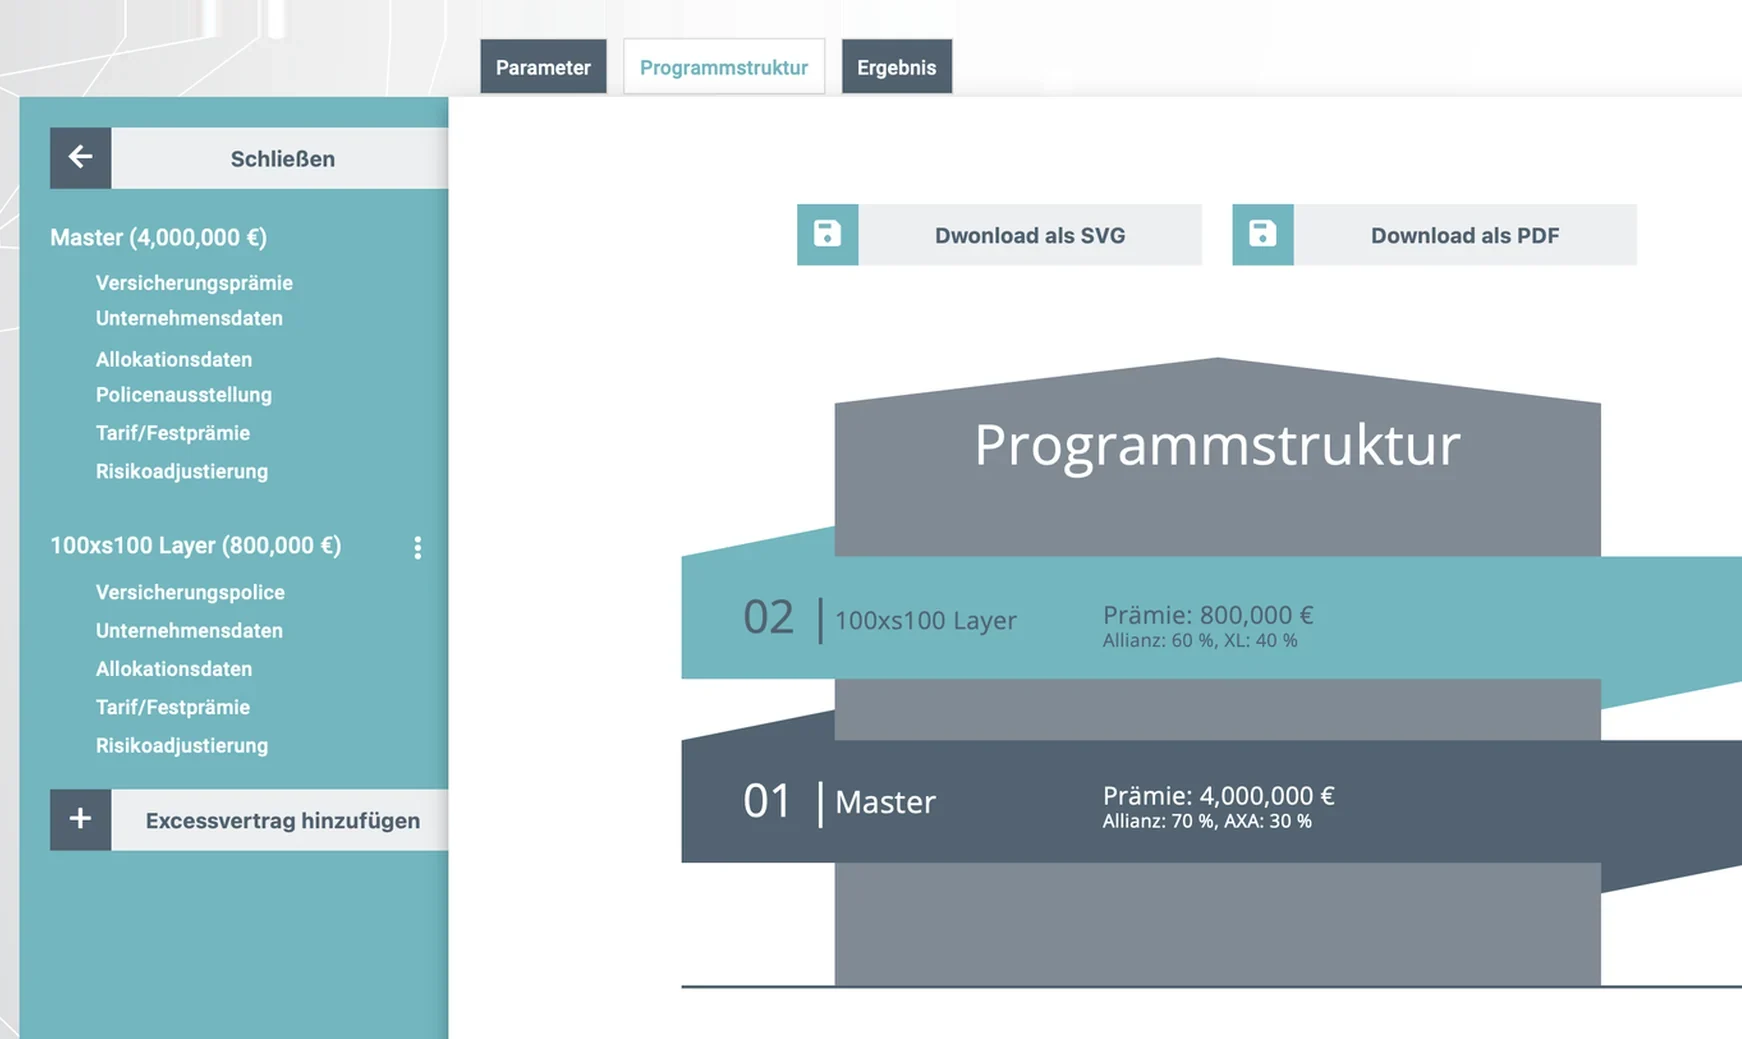
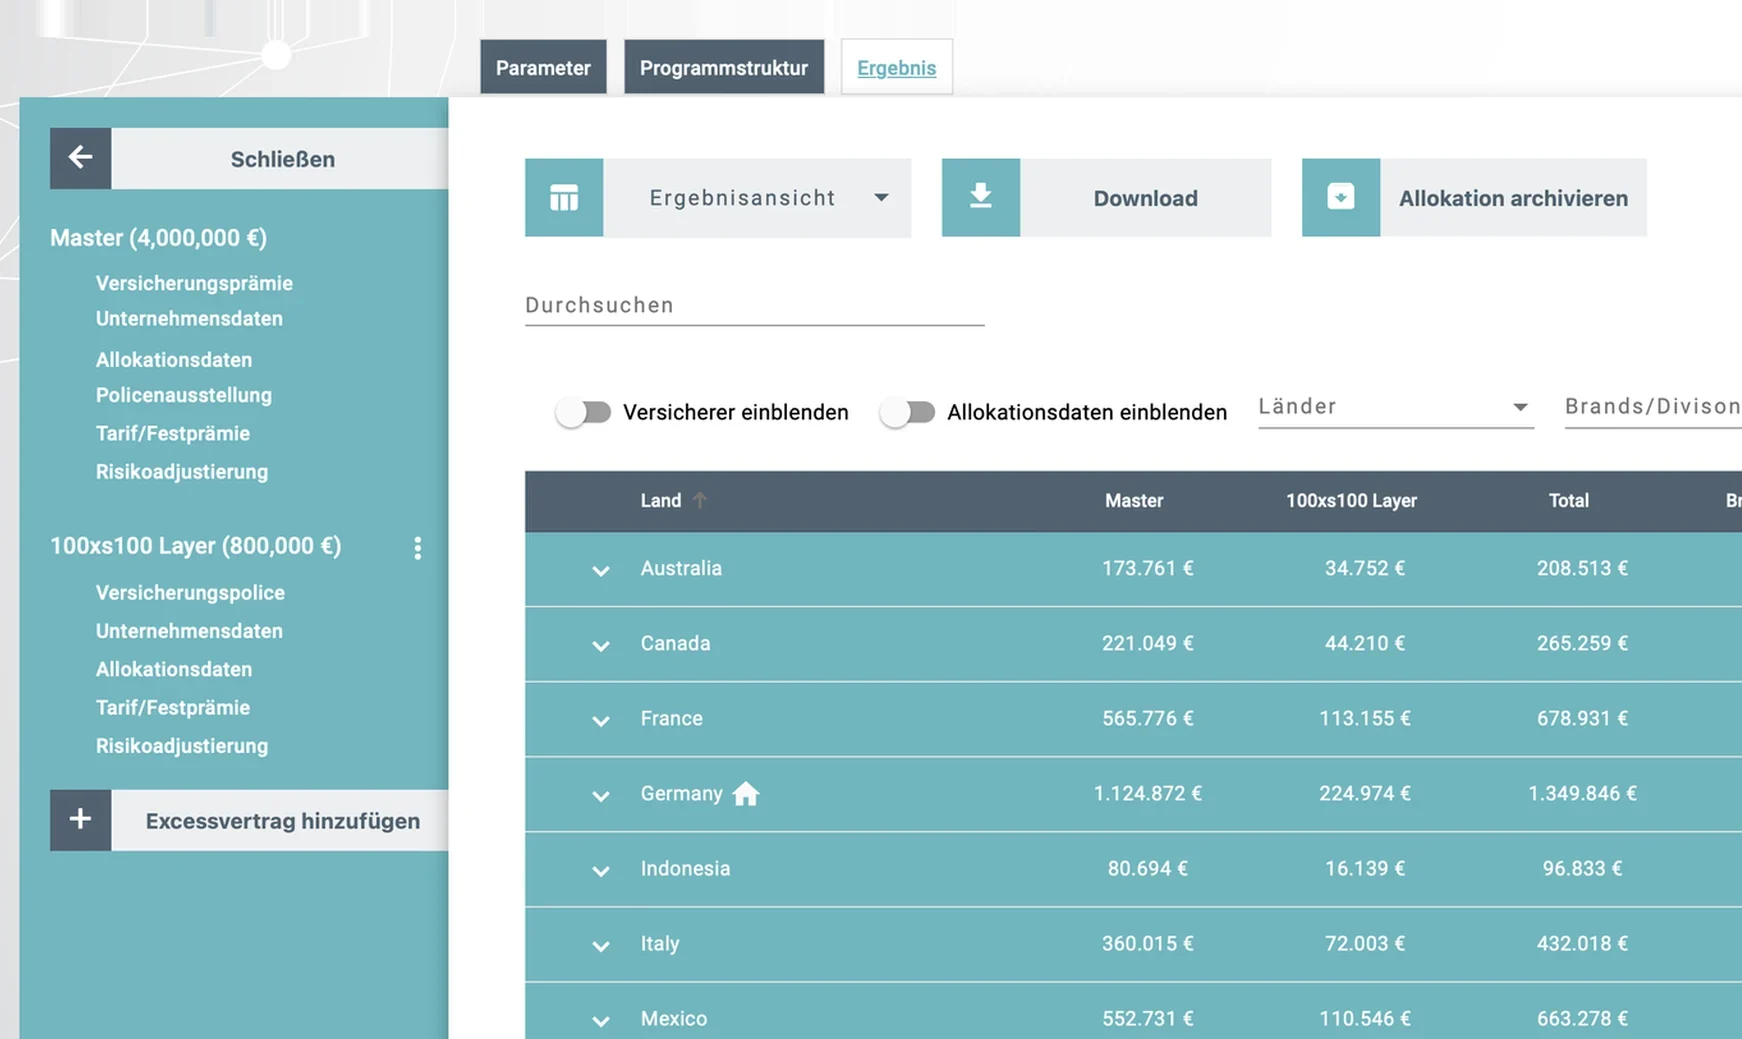
riskport konsolidiert die versicherungsrelevanten Daten eines Unternehmens und erbringt darauf die Arbeit, die daraus folgt — von der Prämienallokation internationaler Versicherungsprogramme bis zu Policen und Schäden. Das Budget dafür besteht bereits.
Versicherungsrelevante Daten liegen im Unternehmen in unterschiedlichen Abteilungen und sind an keiner Stelle konsolidiert zusammengefasst. riskport führt sie an einem Ort zusammen — und erbringt darauf die Arbeit, die daraus folgt. Kein Werkzeug, das jemand bedienen muss.
Internationale Programme, Fronting, DIC und DIL sind für uns Alltag, keine Konfigurationsthemen.
Von uns gebaut, von uns weiterentwickelt. Kein System, das vieles kann und dabei teuer wird.
Entwicklung, Betrieb und Ansprechpartner in Deutschland. Die großen Systeme am Markt kommen aus den USA — jenseits von 100.000 € im Jahr.
Heute liegt die Datenhoheit meist beim Makler. Verwaltet wird je Sparte — eine konsolidierte Sicht über alle Sparten entsteht dabei nicht, und sie kommt auch nicht ins Unternehmen zurück.
Ohne Mehraufwand und ohne zusätzliches Budget. Ein Versicherungsmanagement-System, das bereits bezahlt ist.
riskport ist kein Datenspeicher, sondern ein arbeitendes System. Es beginnt mit dem, was in jedem Unternehmen verstreut liegt — und baut darauf alles Weitere auf.
Versicherungsrelevante Daten liegen überall im Haus: Finance, Buchhaltung, Personal, Immobilien, Einkauf, Technik. riskport führt sie an einem Ort zusammen.
Die Daten liegen bei Ihnen. Makler und Versicherer bekommen sie strukturiert — aufbereitet für Verhandlung, Allokation und Programminstruktion.
Ohne weitere Excel-ListenZuerst entsteht das Budget. Steht die verhandelte Prämie, passt sich die Verteilung ohne Mehraufwand an. Nach der Abstimmung folgt die Instruktion je Police.
Alles aus einem SystemWeltweite Policen und Schäden kommen auf denselben Datenbestand. Erfassung und Zuordnung übernimmt riskport — ohne Mehraufwand bei Ihnen.
Kosten je Land, Entwicklung über Jahre, Schäden am Vertrag. Dazu der Abgleich: was ist doppelt, was gehört zum nächsten Renewal angepasst. Sie geben die Richtung vor.
Wir konsolidieren die versicherungsrelevanten Daten Ihres Unternehmens, halten sie aktuell und erbringen die Arbeit darauf. Sie haben jederzeit Zugang und steuern — im Haus entsteht kein Mehraufwand.
Rund 60 % der Maklerleistung ist Administration und Steuerung, rund 40 % sind Risikotransfer: Marktzugang, Platzierung, Verhandlung und Haftung. Beides steckt in einem Preis. Und der administrative Teil erfüllt die Erwartungen der Unternehmen selten.
Ein Preis, unabhängig von der Zahl der Länder, Gesellschaften und Programme. Enthalten sind das System und unsere Leistung darauf. Was hinzukommt, steht auf der Karte.
Sie zahlen an den Makler nur noch, was Sie tatsächlich abrufen. Genau daraus wird das Budget frei, das diesen Preis trägt.
Alles im Haus. Sie müssen nicht prüfen, ob etwas vorliegt — es liegt vor, in einem System, ohne Aufwand und ohne Mehrkosten.
Alle Daten des Konzerns in einem System — spartenübergreifend konsolidiert statt getrennt je Versicherer und jedes Mal von Hand zusammengeführt. Das macht unabhängig vom Maklernetzwerk.
Vier Punkte, die in Gesprächen regelmäßig den Ausschlag geben.
Das Unternehmen bekommt ein Versicherungsmanagementsystem, in dem die Leistung bereits erfolgt. Wir sind Fachexperten für Industrieversicherung und erbringen sie nach Anforderung des Unternehmens. Das schafft freie Kapazität im Haus — und die Steuerung bleibt dort, wo sie hingehört.
Integrierte Risk-Management-Systeme beginnen bei Jahreslizenzen jenseits von 100.000 € und setzen mehrjährige Einführungen voraus — ohne dass danach jemand die Arbeit macht. riskport ist auf eine Aufgabe ausgerichtet, und die vollständig.
Wer Administration heute über die Maklervergütung bezahlt, hat das Budget bereits. Es wird nicht mehr, es wird anders verteilt — und ein Teil bleibt als Ersparnis im Unternehmen.
Dort zählt der Effizienzgewinn. Ein Vermittler ist kein Softwareunternehmen: Ein eigenes System müsste er administrieren, weiterentwickeln und auf Technologiestandard halten. Hier liegen die Daten spartenübergreifend konsolidiert vor — statt getrennt je Versicherer und jedes Mal von Hand zusammengeführt.
Das Ergebnis ist eine Verhandlungsgrundlage gegenüber Ihrem Makler, falls Sie die Vergütung anpassen wollen. Sie müssen es nicht — das entscheiden Sie. Das Gespräch führen in jedem Fall Sie, mit unserer Unterlage.
Alle Preise zuzüglich Umsatzsteuer.
Wie es heute organisiert ist, wo die Daten liegen — und an welcher Stelle sich etwas verbessern ließe. Ohne Verpflichtung. Wenn riskport nicht passt, sagen wir Ihnen das.
Was würden Sie sagen, wenn die Arbeit sich von allein erledigt — durch ein eigenes Fachteam, ohne Personalkosten und ohne Aufwand?
Wir bilden KI-Agenten zu Rollen aus, betreiben die Infrastruktur dafür und besetzen damit die klassischen Rollen eines Versicherungsmanagements. Gearbeitet wird mit ihnen wie mit Personal: eigener Name, eigener Account, eigene Telefonnummer, erreichbar in Teams und Outlook. Es geht nicht um die Zahl der Köpfe, sondern um die Rollen, die besetzt sind — Ihr eigenes Versicherungsteam, ohne Personalkosten.
Konsolidiert und aktualisiert die Unternehmensdaten, prüft Vollständigkeit und Plausibilität.
Kennt Wordings, Deckungen und Programmlogik. Prüft Verträge gegen das vereinbarte Programm.
Verfolgt Schäden vom Eingang bis zur Regulierung und ordnet sie dem richtigen Vertrag zu.
Nach Regionen und Ländern besetzt, mit Zentralfunktion — Ihr eigenes Administrationsnetzwerk weltweit. Steuert lokale Policen, Fronting und die Korrespondenz.
Die Klammer und Ihre Ansprechstelle. Führt die anderen Rollen zusammen und berichtet an Sie.
Sie setzen das Service Level Agreement auf Ihrer Seite um — und führen den Makler an dem, was darin vereinbart ist.
Drei Orte, klar getrennt.
Was sich unterscheidet, ist nicht der Bedarf — sondern wer die Arbeit heute macht und wie sie bezahlt wird. Das Profil entscheidet, was sich ändert. Wählen Sie Ihr Profil und sehen Sie ein konkretes Beispiel.
Das Thema landet bei jemandem, der dafür keine Zeit hat. Eine Stelle gibt es nicht — und soll es auch nicht geben.
Treasury, Recht oder Einkauf führen Versicherung nebenher. Es fehlt Kapazität und Fachtiefe — nicht der Wille.
Fachlich besetzt, aber ohne Kapazität für die Administration. Internationale Struktur, und der Makler liefert nicht das, was vereinbart ist.
Ein eigener Makler im Konzern, mit Lizenz und Fachpersonal. In Deutschland wird fast alles selbst gemacht, für die Länder das Netzwerk eines Großmaklers eingekauft — und mitvergütet.
Mit einem eigenen Fachteam liegt die Administration des Versicherungsmanagements im Unternehmen: Daten, Allokation, Policen, Schäden, Fristen, Korrespondenz und Steuerung. Beim Makler bleibt der Risikotransfer — und nur dafür wird er noch bezahlt.
Bezahlt wird die Rolle, nicht der einzelne Kopf. Eine Rolle läuft in so vielen Instanzen, wie Ihre Struktur es verlangt. Die Basis ist immer riskport — das System, auf dem die Arbeit stattfindet und zu dem Sie jederzeit Zugang haben.
Anfragen aus dem Unternehmen werden auf Grundlage der erfassten Policen sofort beantwortet. Kein Nachfragen, kein Warten, kein Hinterherlaufen.
Gegenüber einer einzigen eigenen Stelle zu 70.000 bis 130.000 € steht hier ein besetztes Team — und eine Fachkraft dieser Art ist am Markt ohnehin kaum zu bekommen.
Je nach Bedarf konfigurierbar: Besetzt wird, was fehlt, und nur das wird bezahlt.
Die Rollen sind ausgebildet. Was einmal anfällt, ist ihre Anpassung auf Ihr Haus und die Einrichtung der einzelnen Personen je Rolle: Struktur, Programm, Ansprechpartner, Befugnisse, Eskalationsschwellen, abgestimmt auf Ihren Bedarf. Danach werden sie in Ihre Kommunikation eingebunden — eigener Name, Account, Postfach, Telefonnummer. Die Spanne ist groß, weil die Unternehmen es sind.
In unseren Mandaten entfallen rund 80 % des internen Aufwands und rund 60 % der Maklervergütung — zwischen 24.000 und 90.000 € im Jahr. Dem stehen 25.000 € gegenüber. Der interne Aufwand taucht in keiner Rechnung auf, kostet aber anteilig mit.
In unseren Mandaten entfallen rund 80 % des internen Aufwands und rund 60 % der Maklervergütung — zwischen 70.000 und 800.000 € im Jahr. Dem stehen 88.000 € gegenüber. Gerechnet mit Vollkosten von 70.000 bis 130.000 € je Stelle.
Die administrative Vergütung für die Koordination liegt beim Netzwerk und fällt in voller Höhe an. Mit eigenen Rollen bauen Sie dieses Netz selbst auf und koordinieren die Ausstellung der Programme direkt mit den Versicherern — direkte Kosten, die entfallen. Dazu kommt Fachkapazität: Abgänge im Fachpersonal lassen sich auffangen, zusätzliche Stellen müssen nicht geschaffen werden. Mehr Produktivität mit der bestehenden Personaldecke.
Er wird dafür bezahlt. Die Frage ist nicht, ob es jemand macht, sondern ob Sie sehen, was es kostet — und ob Sie bekommen, was Sie anfordern. Bedienen müssen Sie das System übrigens nicht: Wir erbringen die Leistung in dem Umfang, den Sie festlegen.
Die Allokation wird ohnehin abgestimmt. Sie erstellen den Entwurf, er geht an Makler und Versicherer, deren Anmerkungen fließen zurück, Sie passen an — rollierend, bis sie steht. Am Ende ist sie von beiden Seiten getragen. Der Unterschied zu heute: Jede Änderung ist sofort umgesetzt und das Ergebnis liegt direkt vor. Der Abstimmungsaufwand bei Ihnen entfällt.
Ja. DIC und DIL, Captive-Anteile, Konsortien, vertikales Pricing, Mindest-, Tarif- und Festprämien, Beteiligungsverhältnisse — die Allokation ist in allen Bestandteilen frei konfigurierbar. Volle Flexibilität, und wenn etwas nicht passt, sind wir da.
Die Frage ist nicht, ob er effizienter wird, sondern ob er den Gewinn weitergibt. Das wäre Kannibalisierung des eigenen Ertrags — von sich aus tut das kein Makler. Er bleibt beim bisherigen Honorar. Nur im Wettbewerb gibt er einen Teil davon ab, und auch dann nur so viel wie nötig.
Damit ist zu rechnen, und das ist kein Nachteil. Wer für den verbleibenden Teil ein Honorar verlangt, muss die Leistung dahinter benennen. Genau das ist das Ziel: eine definierte, bepreiste Leistung statt einer Vergütung, die automatisch mit der Prämie wächst. In der Summe zahlen Sie weniger und wissen erstmals, wofür.
Nichts. riskport ist eine Webanwendung ohne Installation und ohne Schnittstelle zu Ihren Systemen. Erst eine KI-Rolle braucht eine E-Mail-Adresse in Ihrem Haus. Ihre Daten liegen in deutschen Rechenzentren; bei Vertragsende bekommen Sie sie in offenem Format zurück und wir löschen sie.
Wir kommen aus der Industrieversicherung und bauen die Technologie selbst. Diese Verbindung ist der Grund, warum wir das System nicht nur bereitstellen, sondern die Arbeit darauf auch erbringen.

Über 20 Jahre Industrieversicherung, überwiegend auf Maklerseite. Schwerpunkt internationaler Risikotransfer, Programmstrukturen und Maklersteuerung. Arbeitet in den Mandaten selbst am Kunden.

Kommt aus der Digital- und Startup-Welt und verantwortet Marktzugang und digitale Produktsicht. Sorgt dafür, dass ein komplexes Thema für Entscheider nachvollziehbar bleibt.
riskport entsteht nicht in einer Agentur und wird nicht zugekauft. Erfahrene Industrieversicherungsexperten arbeiten mit eigenen Softwareentwicklern an einem System — und dieselben Fachleute erbringen die Leistung darauf.
brovisory öffnet die Struktur und schreibt die Regeln: Leistung, Vergütung und Zuständigkeit zwischen Unternehmen und Makler. riskport hält die Daten, auf denen dieser Ablauf stattfindet. Beide gehören zur i-Solution GmbH.
Wie ist es heute organisiert, wo liegen die Daten, was macht der Makler — und an welcher Stelle würde riskport bei Ihnen greifen? Darum geht es in diesem Gespräch. Das System zeigen wir dabei an Ihrem eigenen Thema. Wenn es nicht passt, sagen wir Ihnen das.